sexta-feira, 11 de março de 2011

RESENHA: OS SEGREDOS DA MENTE MILIONÁRIA

Mais uma resenha do site TERREMOTO livro interessante e que custa muito pouco.

A livraria cultura manda entregar para você. vale a pena.


Título: Os Segredos da Mente Milionária
Título Original: Secrets of the Millionaire Mind
Autor: T. Harv Eker
Número de Páginas: 176 (português), 224 (inglês)
Resenha:

Este é um dos melhores livros sobre educação financeira já escritos. Bem ao estilo do primeiro Pai Rico Pai Pobre o autor trabalha basicamente com as crenças que nós todos temos a cerca do dinheiro, o que ele chama de “modelo de dinheiro”. O objetivo do livro é justamente mudarmos o nosso modelo de dinheiro para o de uma pessoa rica. Recheado de exemplos – inclusive vários testemunhos do próprio autor, o que dá mais credibilidade ao livro –, este é um livro indispensável para todos que estão em busca da independência financeira.

O livro é repleto de dicas práticas e informações de como podemos mudar o nosso modo de pensar e, conseqüentemente, de agir. Lembrando sempre que é o lado psicológico – as tais crenças que todos temos em relação a dinheiro – que nos permite ou impede de termos prosperidade na vida.

O autor classificou ainda 17 modos de agir e pensar que separam os ricos dos pobres.

1. As pessoas ricas acreditam na seguinte idéia: “Eu crio a minha própria vida”. As pessoas de mentalidade pobre acreditam na seguinte idéia: “Na minha vida, as coisas acontecem”.

2. As pessoas ricas entram no jogo do dinheiro para ganhar. As pessoas de mentalidade pobre entram no jogo do dinheiro para não perder.

3. As pessoas ricas assumem o compromisso de serem ricas. As pessoas de mentalidade pobre gostariam de ser ricas.

4. As pessoas ricas pensam grande. As pessoas de mentalidade pobre pensam pequeno.

5. As pessoas ricas focalizam oportunidades. As pessoas de mentalidade pobre focalizam obstáculos.

6. As pessoas ricas admiram outros indivíduos ricos e bem-sucedidos. As pessoas de mentalidade pobre guardam ressentimento de que é rico e bem-sucedido.

7. As pessoas ricas buscam a companhia de indivíduos positivos e bem-sucedidos. As pessoas de mentalidade pobre buscam a companhia de indivíduos negativos e fracassados.

8. As pessoas ricas gostam de se promover. As pessoas de mentalidade pobre não apreciam vendas nem autopromoção.

9. As pessoas ricas são maiores do que seus problemas. As pessoas de mentalidade pobre são menores do que os seus problemas.

10. As pessoas ricas são excelentes recebedoras. As pessoas de mentalidade pobre são péssimas recebedoras.

11. As pessoas ricas preferem ser remuneradas por seus resultados. As pessoas de mentalidade pobre preferem ser remuneradas pelo tempo que despendem.

12. As pessoas ricas pensam: “Posso ter as duas coisas”. As pessoas de mentalidade pobre pensam: “Posso ter uma coisa ou outra”.

13. As pessoas ricas focalizam o seu patrimônio líquido. As pessoas de mentalidade pobre focalizam o seu rendimento mensal.

14. As pessoas ricas administram bem o seu dinheiro. As pessoas de mentalidade pobre administram mal o seu dinheiro.

15. As pessoas ricas põem o seu dinheiro para dar duro para elas. As pessoas de mentalidade pobre dão duro pelo seu dinheiro.

16. As pessoas ricas agem apesar do medo. As pessoas de mentalidade pobre deixam-se paralisar pelo medo.

17. As pessoas ricas aprendem e se aprimoram o tempo todo. As pessoas de mentalidade pobre acreditam que já sabem tudo.

Indispensável. Compre, leia e releia.

Conclusão Final: Recomendado

domingo, 6 de março de 2011

TREINAR FUNCIONÁRIOS SOBRE FINANÇAS PESSOAIS É TENDÊNCIA CRESCENTE


O uso inteligente das finanças traz como resultado uma melhor produtividade e assertividade


Pensar sobre o aspecto financeiro pessoal reflete na qualidade e produtividade na organização, afirma Suyen Miranda, diretora da consultoria Solução Labor e pesquisadora de comportamento e qualidade de vida. Esta preocupação, segundo ela, vem crescendo no cenário brasileiro por conta da facilidade das empresas em conceder crédito, pela estabilidade econômica e principalmente pelo interesse do cidadão em querer aprender a consumir conscientemente.

“O que no passado parecia ser coisa de gente rica hoje está acessível, que é o investimento em ações, planejamento financeiro de médio e longo prazos, conhecimento das ferramentas de crédito disponíveis e a diversificação das possibilidades de investimento. Vale lembrar que por muitos anos tivemos poucas opções de investimento para a classe média e baixa, quase sempre variando sobre a poupança”, diz Suyen, ao analisar a mudança significativa que o mercado tem percebido sobre o interesse em finanças pessoais. Este fato tem sensibilizado as empresas desde o início da década por terem percebido que o funcionário em equilíbrio financeiro tende a reduzir dispersão, interrupções e aumenta sua consciência e produtividade por ter menor estresse com suas finanças.

“O funcionário preocupado com sua conta corrente começa a reduzir sua atenção para outros assuntos que não sejam sua vida financeira, o que pode levar a falhas, retrabalho, acidentes, entre outros dispersores de atenção. Há ainda o problema em empresas quanto a funcionários que pedem para ser demitidos de modo a levantar o FGTS para sanar dívidas e antecipar o décimo terceiro, todas ações que tomam tempo e saem do foco produtivo”, analisa a consultora. Quando há uma política de conscientização do conhecimento de finanças pessoais há imediatamente uma redução no volume de faltas (absenteísmo), maior grau de concentração, menores índices de retrabalho e paradas, segundo dados apurados no ano passado pela consultoria.

Por conta dos resultados positivos que se estendem além do funcionário – pois muitas vezes o treinamento sobre finanças pessoais é mostrado para a família, como tendência natural da difusão de informação – as empresas tem considerado atentamente o investimento em treinamento para todo o corpo de colaboradores como política regular de desenvolvimento de potenciais. “Inclusive a imagem da empresa é beneficiada por conta de sua preocupação com o bem estar e qualidade de vida de todos que nela participam. Lembro que o problema financeiro não está ligado ao salário, mas sim ao uso inadequado dos recursos financeiros, ou seja, não é porque a empresa paga altos salários que estará garantindo saúde financeira a sua equipe”, finaliza Suyen.


Leia mais sobre esse assunto no blog - AQUI

Peça a sua empresa para ajudar.

-------------------------------------------------------------

Faço:

  • Palestras sobre finanças pessoais
  • Cursos de finanças pessoais
  • Clínica financeira

Aldineide Rios
Contato: (81) 9813-0308
semdividas@bol.com.br

RESENHA: PAI RICO PAI POBRE

Mais uma bela resenha do site TERREMOTO, para um dos meus livros de finanças preferido.


Título: Pai Rico, Pai Pobre
Título Original: Rich Dad Poor Dad
Autor: Robert Kiyosaki e Sharon Lechter
Número de Páginas: 186 (português), 207 (inglês)
Resenha:

Não é à toa que esse livro é um best-seller. O autor explica de uma maneira extremamente simples e didática todos os porquês das pessoas não ficarem ricas. Kiyosaki é um gênio. Não porque apresenta teorias mirabolantes, mas justamente o contrário: porque apresenta de uma forma simples o óbvio. Tão óbvio que passa despercebido em nosso dia-a-dia. Tivemos vontade de ficar batendo com a cabeça na parede e gritar "mas como eu estou sendo burro!". Por sorte, encontramos esse livro, que nos permitirá repensar todo as nossas idéias sobre como ganhar dinheiro.

Ele parte de um princípio simples: "Meu pai me dizia para ir à escola, tirar boas notas, entrar para a faculdade e obter um bom emprego. Só que ele estava errado.". Por sorte, o autor teve como tutor o pai de seu melhor amigo (o "Pai Rico"), que, apesar de não ter o 2º grau completo, era milionário. Seu pai verdadeiro (o "Pai Pobre") era Phd e foi Secretário de Estado de Educação do Havaí (onde o autor nasceu), e ao longo de sua vida não conseguiu juntar nenhuma fortuna, apesar de ter um altíssimo grau de instrução.

O livro é basicamente sobre o que ele aprendeu com seu Pai Rico, misturando explicações teóricas com exemplos práticos pessoais dele e de vários amigos dele. O que mais dá segurança ao texto é justamente isso: ele dá exemplos reais e não fica só na teoria - e exemplos de pessoas como eu ou você. Explica com facilidade porque as pessoas consideradas "gênios" muitas vezes são pobres. Se você quer ficar rico de verdade, esse livro é indispensável. Depois da leitura do livro, corremos para a livraria mais próxima para comprar "Independência Financeira", que é a continuação de Pai Rico, Pai Pobre.

A tradução está excelente, ainda mais se levarmos em conta a péssima tradução dos livros no Brasil de uma forma geral. A tradutora colocou várias notas de pé de página explicando melhor alguns conceitos específicos sobre o mercado norte-americano. É uma pena que o livro não tenha tido nenhuma revisão técnica, pois muitas das idéias do autor não dão para serem aplicadas diretamente no Brasil, temos que adaptá-las por conta própria. Valores e contas, especialmente alíquotas de impostos (imposto de renda e Seguridade Social - INSS) são completamente diferentes no Brasil. Outra adaptação importante é lembrar-se que as taxas de juros nos EUA é completamente diferente da praticada no Brasil. Dessa forma, quando o autor fala de juros de poupança, cartões de crédito, crédito direto ao consumidor, hipoteca, etc, está completamente fora de nossa realidade. O exemplo que mais chama a atenção é o do cartão de crédito: o autor reclama da alta taxa de 19% ao ano no cartão de crédito. Acho que ele deveria passar uns tempos no Brasil para ver se ele conseguiria sobreviver com uma taxa de juros que pode facilmente chegar aos 190% ao ano...

Conclusão Final: Recomendado

ENSINANDO OS FILHOS A CONVIVER BEM COM DINHEIRO

Como educar financeiramente os filhos?
Como evitar que os filhos sejam gastadores profissionais e descontrolados?
Como falar de dinheiro com os filhos?
Com que idade devemos começar a falar de dinheiro com os filhos?


Essas são dúvidas comuns aos pais e que quase nenhum sabe o que fazer, até porque são raros os adultos de hoje que tiveram educação nessa área recebida pelos pais, aprenderam com a vida com erros e acertos.

Dar dinheiro aos filhos na hora que ele pede, "para controlar os gastos", não é o melhor caminho pois assim as crianças crescem achando que dinheiro aparece na hora que se precisa e que a culpa da falta é de quem não dá, para as crianças dos pais e para os adultos a culpa fica sendo dos patrões.

Some os gastos semanais de seus filhos com lanches na escola, revistinhas, jogos, balas e tudo aquilo que ele gasta e passe a dar o dinheiro de uma única vez, a semanada, e ensine que esse dinheiro servirá para a semana toda, e que ele deve gastar aos poucos a medida que for precisando mas que gastando tudo de uma única vez ficará sem dinheiro. IMPORTANTE: NÃO DÊ DINHEIRO EXTRA.

É óbvio a criançada vai errar e tropeçar muitas vezes. Mas vai aprender, cedo, que o mal uso do dinheiro tem consequências. E assim, quando o primeiro salário vier, ele já terá aprendido o suficiente para não se meter em confusões.

Agora como em qualquer área da educação os educadores precisam de paciência e persistência para o sucesso.

sexta-feira, 18 de fevereiro de 2011

RESENHA: DINHEIRO - OS SEGREDOS DE QUEM TEM

Mais uma resenha do TERREMOTO e eu pessoalmente gosto muito dos livros de CERBASI


Título: Dinheiro - Os Segredos de Quem Tem
Autor: Gustavo Petrasunas Cerbasi
Número de Páginas: 161
Resenha:

A primeira impressão que tive quando olhei este na livraria pela primeira vez foi: Apareceu um imitador do Mauro Halfeld. De fato, o tamanho do livro, a foto da capa [da primeira edição; nas reimpressões subsequentes a capa foi alterada] e o acabamento gráfico lembram o livro do Halfeld. Vencido esse preconceito inicial, surpresa. O livro é ótimo. O autor mostra caminhos viáveis para a independência financeira e, como é um autor nacional, o livro está 100% adaptado à nossa realidade. O ponto forte desse livro, ao meu ver, está no trabalho de esclarecer sobre os mitos e as crenças que temos quando o assunto é dinheiro. De fato, desde que comecei a estudar esse assunto vi que toda a problemática do ter/não ter dinheiro está ligado a padrões de comportamento e a crenças/mitos que carregamos conosco desde pequenos. Este livro deixa isso muito claro e faz um excelente trabalho no esclarecimento dos nossos mitos e crenças. O autor é do tipo prático e apresenta, na página 116, um roteiro fantástico para todos aqueles que querem obter sua independência financeira. E você verá que as ações para tal envolvem uma série de mudanças em nosso comportamento.

Descontando dois erros importantes (na página 144 o autor considera a inflação brasileira média como sendo de 0,5% ao mês e na página 148 o autor diz que a inflação brasileira de 2002 foi de 12%, quando na realidade foi de 23,97%) e alguns erros de português (concordância), esse livro é leitura obrigatória e o colocará mais perto da sua independência financeira. Compre.

Conclusão Final: Recomendado

segunda-feira, 14 de fevereiro de 2011

RESENHA: GUIA VALOR ECONÔMICO DE FINANÇAS PESSOAIS

Vou começar a postar resenhas de livros de finanças pessoais publicadas pelo TERREMOTO, Gosto das resenhas e das sugestões e acredito que todos devem ler mais sobre finanças pessoais.


Título: Guia Valor Econônico de Finanças Pessoais
Autor: Mara Luquet
Número de Páginas: 144
Resenha:

Este é um guia escrito para leigos sobre o assunto "Finanças Pessoais". É um excelente ponto de partida para entender o que são fundos de investimento, ações, títulos públicos e muito mais. Mesmo para quem já entende do assunto é um guia prático para relembrar assuntos muitas vezes esquecidos. A organização do livro é primorosa, pois cada assunto é em geral descrito em apenas uma única página, o que torna a leitura bem rápida e direta ao ponto. Dá para ler o livro de uma tacada só, em uma tarde de domingo.

Além de ser uma leitura extremamente leve, é um excelente guia para consultas posteriores. Portanto, vale à pena comprá-lo para tê-lo sempre à mão.

O livro é editado em um formato diferente (fino), usando papel couchê colorido, tendo um acabamento impecável.

Conclusão Final: Recomendado

VALE A PENA COMPRAR UM CARRO FINANCIANDO?


Achei esse posto no blog de Flavia - BLOG: Cansei de ser Pobre

Achei muito interessante e resolvi compartilhar com vocês.


No dia 14 de setembro último paguei a última prestação de minha última dívida! A sensação de alívio e de verdadeira libertação forma simplesmente maravilhosas!!! Fiquei muito feliz!

Tratava-se do financiamento de meu automóvel que fiz em 60 vezes sem entrada. Um péssimo negócio, não recomendo a ninguém. É sério! Nunca façam financiamento longos, se for carro procurem se ater a no máximo 24 vezes. Mas fazer o quê. Já tinha feito e me arrependido amargamente, mas cumpri o compromisso e paguei integralmente e sem atrasar uma única prestação.

O carro é um Honda Fit 2005-2006 no valor de R$ 48.000,00. Como não dei qualquer entrada, já que não tinha dinheiro nenhum, os juros foram pesados e paguei 60 vezes de R$ 1.300,00 com um total de: R$78.000,00. Sendo que agora, outubro de 2010, o carro vale cerca de R$25.000,00.

Incrível, não? Paguei quase 2 carros durante 5 longos anos e fiquei com 1/2 carro no final do período. Com certeza o pior negócio que fiz na vida e o mais engraçado é que todo o mundo fica me perguntando quando vou trocar de carro. Ou seja, para a maior parte das pessoas, é perfeitamente normal jogar rios de dinheiro fora para poder estar sempre de carro novo.

Pois bem. Aprendi minha lição. Meu carro está bom. Fiz todas as revisões e troquei pouca coisa. E é bom que seja assim pois ele ficará comigo por muito, muito tempo pois entrar em outra furada desta, nunca mais!!!!


vocês

sábado, 12 de fevereiro de 2011

GASTAR TODO DINHEIRO OU GUARDAR PARA APOSENTADORIA


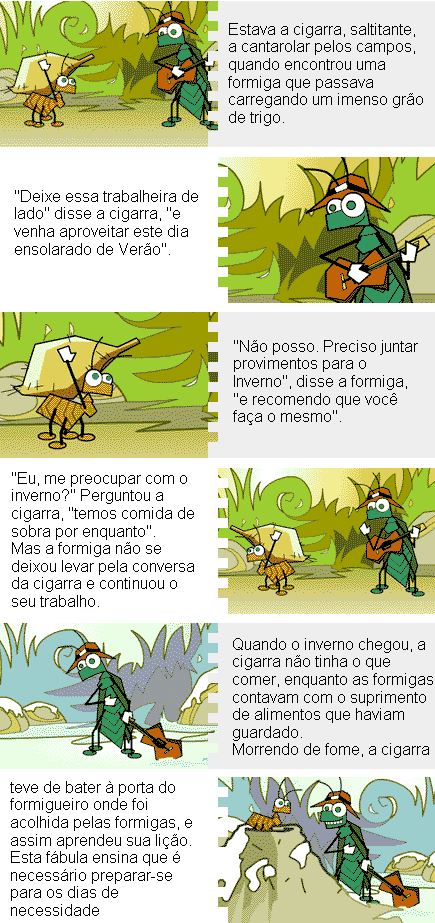
A Fábula abaixo é uma excelente comparação com nossas escolhas para uso do dinheiro... gasto agora ou guardo para o futuro?
Quem está certa a formiga ou a cigarra? As duas estão certas, olhando do seu ponto de vista. Assim ocorre conosco quando escolhemos torrar todo dinheiro enquanto somos jovens ou ir guardando para a aposentadoria.
O que você faz?
Temos realmente que ser radical, ou um ou outro?
Será que com sabedoria não podemos ter as duas opções?
Pense nisso e comece a agir.


A cigarra e a formiga

Arte: Rogério Doki / UOL

quarta-feira, 9 de fevereiro de 2011

COMO LIDAR BEM COM DINHEIRO?


Só consegue lidar bem com dinheiro quem tem objetivos claros.


$ $ $ $ $ $ $ $ $ $ $ $ $ $ $ $ $

terça-feira, 8 de fevereiro de 2011

COMO JUNTAR DINHEIRO?


Para conseguir juntar dinheiro você precisa de alguns ingredientes:

  1. O que quero?
  2. Quanto custa?
  3. Quanto posso gastar por mês?
  4. Quanto tempo vou levar para realizar meu sonho?

Bem, com esses ingredientes faça seus planos e dosando os gastos o item 4 vai aumentar ou reduzir.

domingo, 6 de fevereiro de 2011

VOCÊ FALA DE DINHEIRO COM SEU FILHO?


Muitos pais não falam de dinheiro com seus filhos, por achar que isso não é assunto de criança.

Educação financeira é o primeiro grande presente que você vai dar para ele, aprendendo a conviver com dinheiro da maneira certa os tormentos financeiros tão comum a população não vai fazer parte do dia-a-dia do seu filho.

Não é ensinar a seu filho que dinheiro não é para gastar e sim para guardar, nada disso... pois assim ele não vai aprender nada.

Ensine que dinheiro é um bem escasso e como tal deve ser preservado e usado com consciência. Como por exemplo: juntar dinheiro para comprar um brinquedo mais caro.


Seu filho tem um cofrinho? providencie um para ele e ensine ele a realizar conquistas através da economia.

OBS: quando ele juntar deixe ele comprar o brinquedo que foi planejado para não ficar decepcionado e nunca mais querer juntar.

sábado, 5 de fevereiro de 2011

Como sair do crédito rotativo? Veja as opções

CORREIO DO ESTADO - Economia


A falta de planejamento, imprevistos e uma dose de impulsividade na hora de comprar levam muitos consumidores a enfrentarem um problema que é cada vez mais comum, o crédito rotativo. Que pagar o valor mínimo da fatura do cartão de crédito é um risco para qualquer orçamento muitos consumidores já sabem. Mas são poucos os que calculam o valor desse risco e, quando vêem, já entraram no rotativo. E para sair dele, faltam opções e sobram sacrifícios.

O aumento da renda e do acesso ao crédito geraram um otimismo sem tamanho nos consumidores. “O Governo entendeu que o brasileiro tinha condições de comprar, mas não explicou que os juros são os mais altos do mundo”, considera o especialista em Finanças do Moneyfit, Antonio De Julio. Para ele, os brasileiros ainda não entenderam bem a lógica do consumo.

A falta de educação financeira está no cerne do crédito rotativo. “Os consumidores só vêem o que cabe no bolso e esquecem de olhar os juros, sequer têm noção dos juros”, afirma o consultor de empresas e professor de administração financeira, Mario Kuniy. “Eles não têm um planejamento de longo prazo para comprar algo à vista. Eles vêem quem dá mais crédito e mais prazo”, diz.

No fim, afirma Kuniy, esse consumidor acaba tendo uma capacidade de compra muito menor ao longo da vida que aquele que tem uma renda menor, mas planeja o orçamento. “O brasileiro já é otimista até demais e mesmo com dívidas acredita que no fim tudo dá certo”, completa De Julio. “Sem planejamento ele só começa a perceber o problema quando a bomba explode”.

E quando a bomba explode
Um deslize no pagamento de uma fatura já é o suficiente para a “bomba” ser acionada. Mas, ainda assim, os consumidores demoram para perceber isso. “Usar o cartão de crédito é muito bom, mas pagar o mínimo nunca é”, enfatiza o professor de Finanças do Ibmec-DF, Marcos Aguerri Pimenta de Souza.

Para aqueles que não pensaram nisso e deixaram a “bomba” explodir dá para se livrar do problema. “A melhor coisa a fazer é trocar a dívida cara pela mais barata”, aconselha Aguerri. Nesses casos, o crédito pessoal e o consignado, que costumam ter juros mais atraentes, podem ajudar quem não consegue sair do rotativo.

Mas a boa e velha dica das finanças pessoais não é tão simples de ser aplicada. Kuniy ressalta que toda e qualquer solução para se livrar das dívidas passa pela planilha de receitas e despesas. “É preciso conhecer a situação financeira na qual se encontra o consumidor”, afirma. Somente assim, dá para ver a melhor opção para se livrar do débito. “Para cada perfil, existe um remédio”. Sem conhecer sua situação financeira, fica mais fácil acabar comprometendo todo o orçamento com o pagamento de dívidas. E isso não pode acontecer.

Saber quanto sobra no final do mês, incluindo um percentual para imprevistos, é o que vai determinar que tipo de solução você tem. “Para sair do rotativo, ou entra mais dinheiro ou o consumidor aperta o orçamento”, define De Julio. Somente depois dessa análise é que se pensa nos empréstimos.

E nessa conta a família deve entrar. “As pessoas têm receio de conversar com a família sobre dinheiro, mas ela é fundamental para a solução do problema”, diz o especialista. Cogitar empréstimos com amigos e família, desde que você os honre, pode ser a melhor opção para se livrar de juros de financiamentos bancários.

Quando a poeira baixa
Depois da renegociação da dívida, tem muita gente que relaxa – um cenário propício para novos débitos. Por isso, o ideal é manter o cinto apertado até quitar completamente o financiamento, planejar os gastos e projetar as metas com mais eficiência, pensando no futuro, de tal maneira que nem um imprevisto possa abalar seu bolso.

Para Aguerri, do Ibmec-DF, embora a impulsividade com as compras facilite a entrada no rotativo, o principal motivo mesmo para que os consumidores acabem por pagar apenas o valor mínimo da fatura é a falta de dinheiro em caixa. “Por incrível que pareça, os imprevistos são as causas principais para a entrada no rotativo”, diz. “Por isso, o ideal é sempre deixar em caixa o equivalente a três vezes o seu salário para eventuais problemas”.

E para quem pensa que a possibilidade de pagar o mínimo da fatura do cartão é uma facilidade, Kuniy dá um recado: “quanto mais fácil o crédito, mais caro ele é. Tudo na vida tem um preço. E no Brasil, esse preço é muito alto”, diz. Esquecer de manter o orçamento equilibrado depois que a poeira baixar é um dos piores erros que o consumidor pode cometer.

“Agora os cuidados têm de ser ainda maiores porque o crédito e o custo de vida tendem a ficar ainda mais caros. E qualquer deslize pode transformar suas finanças em um verdadeiro tsunami”, ressalta De Julio. Diante desse risco, é melhor ficar atento a ventos mais fortes.

terça-feira, 1 de fevereiro de 2011

VALOR DE MESADA DE MENINOS E MENINAS


Meninas e Meninos


É muito comum eu ouvir reclamações de meninas que tem irmão e seus pais dão mais dinheiro a eles alegando que eles bebem e pagam a conta das namoradas.

Bem... o mundo mudou e não bem assim.

Quando os jovens saem a conta sempre são divididas, a excessão é quando o rapaz paga a conta sozinho.

É certo que os rapazes bebem mais e pagam mais na entrada das boates, mas as meninas gastam muito mais no salão, gastam com maquiagens e acessórios.

Portanto se você tem filhos na mesma faixa etária seja coerente com o valor da mesada evite dar mais a um do que a outro, se você fizer isso pode até iniciar uma disputa ou competição entre os filhos.


quarta-feira, 26 de janeiro de 2011

PORQUE NÃO CONSEGUE GUARDAR DINHEIRO?


Para muitos o ato de guardar dinheiro tornou-se uma atitude esquecida, deixada de lado por uma herança dos tempos de inflação que nosso país viveu , época em que não valia a pena guardar dinheiro.

EDUCAÇÃO FINANCEIRA - FILHOS


Dois meses são mais do que suficientes para a inflação chegar com força no dia a dia das crianças e adolescentes. Isso porque, no intervalo entre o fim de um ano letivo e o começo de outro, quase tudo que elas consomem no ambiente escolar sofre um aumento de R$ 0,10, R$ 0,25 ou R$ 0,50. Tudo bem, não é nada demais para você. Mas para os baixinhos pode significar peso extra no bolso e, eventualmente, alguma frustração. Problemas à vista? Não. Oportunidades. Segundo especialistas em educação financeira, este é o momento ideal para que os pais ajudem os filhos a entender o tal mundo do dinheiro.

retomada da vida escolar, depois do período de férias, significa uma mudança de horários e atividades, que termina por se refletir no campo financeiro. Afinal, durante os próximos quatro ou cinco meses, a criança ou adolescente vai passar boa parte dos seus dias longe dos pais e, provavelvemente, terá muitas chances de gastar o dinheiro que recebe deles. O importante, segundo o educador Reinaldo Domingos, é fazer com que essas ´chances` sejam bem aproveitadas. Missão que pode se tornar mais fácil através da implantação de uma mesada ou semanada.

O especialista acredita que a concessão de um valor fixo leva o jovem a se afastar dos impulsos. ´Tive uma experiência pessoal com isso. Gastava R$ 1,1 mil por mês com minha filha e decidi implantar uma mesada de R$ 600. Depois de alguns meses, ela conseguiu até fazer uma poupança`, conta. Quem também segue à risca os próprios conselhos é a consultora financeira Aldineide Rios. Em casa, ela usa a mesada como elemento regulador. ´Com essa renda, a pessoa aprende a ter limites. É importante que os pais não liberem mais dinheiro se ele gastar tudo nos primeiros 15 dias, por exemplo.

Mas se engana quem pensa que a consciência financeira surge através do controle ´mão de ferro`. O ideal é que os filhos participem da vida financeira familiar, tendo voz nas conversas sobre o assunto - especialmente, aquelas com conteúdos positivos. ´Como eles gostam de pensar em sonhos, é bom que tenham lugar nas reuniões de planejamento. Nada de colocá-los para discutir corte de gastos`, diz Domingos.


sexta-feira, 21 de janeiro de 2011

ANGUSTIA DOS ENDIVIDADOS


Boa parte da angústia que sentimos quando estamos endividadas ocorre porque temos a necessidade de resolver o problema rápido, muito rápido. E queremos resolver rápido para podermos fazer novas dívidas, assinar cheques e cartões. Esqueça. Endividamento excessivo não se resolve da noite para o dia. É preciso paciência, disciplina e a certeza de que estamos no caminho certo, que vamos conseguir pagar nossos credores e voltar à rota da sustentabilidade.


quinta-feira, 20 de janeiro de 2011

VOCÊ SABE O TAMANHO DE SUAS DÍVIDAS?


Você já ouviu falar em SCR? É o Sistema de Informação de Crédito do Banco Central. Pouco conhecido entre as pessoas físicas, mas de grande utilidade para qualquer um que está preocupado com a saúde financeira.
Esta é uma ferramenta que você pode acessar pela internet, mas primeiro precisa pegar sua senha numa das regionais do Banco Central (no site do BC estão os endereços www.bcb.gov.br).
Por meio desta ferramenta você conseguirá enxergar todas as suas dívidas, o custo, o fluxo de pagamentos e ainda quais são aquelas que já estão vencidas. Estas informações podem ser de grande ajuda na hora em que você estiver fazendo uma reestruturação financeira pessoal, ou quiser negociar uma taxa de juro menor, ou quiser levar suas dívidas para outro banco, ou ainda para fazer seu orçamento, enfim, dados pessoais valiosos.
Neste link você vai encontrar um manual para conhecer mais o SCRhttp://www.bcb.gov.br/fis/crc/ftp/Manual%20do%20Cidad%C3%A3o.pdf

FONTE: CBN

terça-feira, 18 de janeiro de 2011

ECONOMIA PARA SAIR DO BURACO!!!

Economize todos os dias: você consegue fazer isso


Você se surpreenderá ao descobrir como os pequenos gastos podem rapidamente se converter em grandes economias.

Algumas das suas despesas regulares e periódicas são luxos – coisas como a limpeza da casa, manicure, serviços de jardinagem – que você mesmo pode fazer ou simplesmente ficar sem. Troque esses pequenos luxos pelo grande luxo de pagar a sua dívida.

Tomar café em casa ou no trabalho, levar seu almoço de casa em vez de gastar de R$10 a R$ 30 todos os dias almoçando em um restaurante, deixar de pedir bebidas caras nos restaurantes e sair para jantar com menos freqüência - essas são coisas que todos podem mudar ou deixar de fazer e farão uma grande diferença nas suas despesas mensais.
Outras coisas como a televisão a cabo ou por satélite, serviços de telefonia móvel com todos os serviços adicionais, novos CDs ou música on-line e muitas outras coisas como essas são luxos que nós queremos, mas dos quais não precisamos. Você pode freqüentemente optar por um serviço de televisão a cabo ou por satélite mais barato ou por um pacote de serviços telefônicos que não imponha penalidades se você decide mudar, e isso deve economizar um bom dinheiro todos os meses.

domingo, 16 de janeiro de 2011

SUAS DÍVIDAS ESTÃO CRESCENDO?

Se suas despesas estão aumentando e seus rendimentos não, você está com problemas ou prestes a enfrentar por problemas. Analise a lista a seguir. Caso você se encaixe em dois ou mais desses itens, está na hora de rever cuidadosamente suas finanças.
  • Os pagamentos mínimos mensais representam 20% ou mais do seu salário líquido, sem incluir pagamentos de aluguel ou financiamento imobiliário.
  • Você usa os limites de saque de um cartão de crédito para pagar outro.
  • Você paga apenas o valor mínimo exigido a cada mês.
  • Não sabe o valor total da sua dívida.
  • Você recebe ligações ou cartas de credores a respeito de pagamentos vencidos.
  • Freqüentemente paga as contas com atraso.
  • Recentemente teve crédito negado.
  • Seus rendimentos não são suficientes para pagar todas as suas contas atuais.
  • Tem mais de três cartões de crédito e está usando todos.
  • Uma compra não passou o limite de seu cartão de crédito estourou.
  • Você tem de usar cartões de crédito para comprar coisas que antigamente pagava em dinheiro.
  • Tem mais de três cartões de crédito e mesmo assim pede outros.

sexta-feira, 7 de janeiro de 2011

VOCÊ EDUCA SEU FILHO SOBRE FINANÇAS?


Você orienta seu filho sobre como ele deve se relacionar com o dinheiro?
O mundo pode ensinar da maneira errada...

As informações financeiras devem ser começadas desde cedo.
Seu filho tem um cofrinho?

quinta-feira, 6 de janeiro de 2011

ORÇAMENTO - PORQUE A POPULAÇÃO NÃO GOSTA DE FAZER?


A palavra orçamento está associada a cortes e escassez (sofrimento), por esse motivo apenas 25% da população fazem orçamento pessoal, porém, é uma tarefa necessária para quem tem planos para o seu futuro e o de sua família.

Faça o seu PRIMEIROS PASSOS PARA FAZER SEU ORÇAMENTO

quarta-feira, 5 de janeiro de 2011

INDEPENDÊNCIA FINANCEIRA


"O primeiro passo para a independência financeira é gastar menos do que se ganha, controlando o orçamento doméstico. A seguir, traçar um plano que defina a renda que você pretende ter... Se além disse conseguir fazer sobrar mais do que precisava para cumprir a meta do plano, no final do mês haverá dinheiro sobrando na conta."


FONTE: Livro: casais inteligentes enriquecem juntos